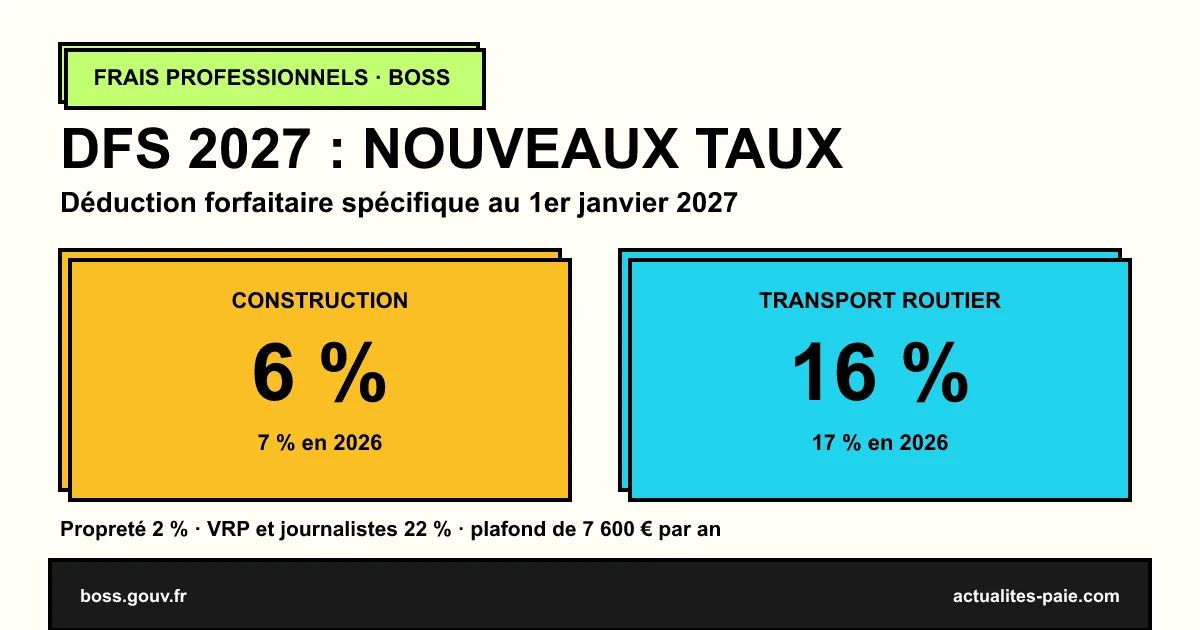


La déduction forfaitaire spécifique (DFS) pour frais professionnels continue de baisser au 1er janvier 2027. Dans la construction, son taux passe de 7 % à 6 % ; dans la propreté, de 3 % à 2 % ; dans le transport routier de marchandises, de 17 % à 16 % ; pour les VRP et les journalistes, de 24 % à 22 %. Pour les autres professions qui y ont droit, le taux baisse chaque année depuis 2026 de 15 % de son niveau de 2025.
Ce guide donne les taux 2027 par secteur, rappelle les conditions pour appliquer la DFS et montre son effet sur l’assiette des cotisations. Les taux et les règles viennent de la rubrique « frais professionnels » du Bulletin officiel de la sécurité sociale (BOSS).
#Qu’est-ce que la déduction forfaitaire spécifique ?
Certaines professions, dont l’exercice entraîne des frais notoirement supérieurs à la normale, peuvent appliquer un abattement sur l’assiette des cotisations sociales, à la place du remboursement des frais réels. La liste de ces professions est celle de l’article 5 de l’annexe IV du code général des impôts, dans sa rédaction au 31 décembre 2000.
| Élément | Règle |
|---|---|
| Base | Rémunération brute, frais remboursés compris |
| Plafond | 7 600 € de déduction par salarié et par année civile |
| Plancher | L’assiette ne descend pas sous l’assiette minimale : SMIC plus les primes et majorations légales |
| Condition | Le salarié supporte effectivement des frais professionnels |
#Les taux au 1er janvier 2027 dans les huit secteurs à taux propre
Huit secteurs suivent un calendrier de baisse qui leur est propre :
| Secteur | Taux 2025 | Taux 2026 | Taux 2027 | Suppression |
|---|---|---|---|---|
| Construction (ouvriers du bâtiment) | 8 % | 7 % | 6 % | 1er janvier 2032 |
| Propreté | 4 % | 3 % | 2 % | 1er janvier 2029 |
| Transport routier de marchandises | 18 % | 17 % | 16 % | 1er janvier 2035 |
| Voyageurs, représentants et placiers (VRP) | 26 % | 24 % | 22 % | 1er janvier 2038 |
| Journalistes | 26 % | 24 % | 22 % | 1er janvier 2038 |
| Aviation civile (personnel navigant) | 27 % | 26 % | 25 % | 1er janvier 2033 |
| Casinos et cercles de jeux | 6 % | 5 % | 4 % | 1er janvier 2031 |
| Spectacle, professions à 20 % | 18 % | 16 % | 14 % | 1er janvier 2032 |
| Spectacle, professions à 25 % | 21 % | 18 % | 15 % | 1er janvier 2032 |
Dans la construction, la baisse est d’un point par an, puis de 1,5 point les deux dernières années. Dans le transport routier, elle passe à 2 points par an à compter du 1er janvier 2028.
#Les autres professions : 15 % de moins chaque année
Pour les autres professions qui ouvrent droit à la DFS, le taux baisse chaque année depuis le 1er janvier 2026, d’une valeur égale à 15 % du taux de 2025, arrondi à l’unité la plus proche, jusqu’à zéro au 1er janvier 2032.
Taux de l'année = taux initial − (taux initial × 0,15 × nombre d'années écoulées depuis le 1er janvier 2026)
Le BOSS donne l’exemple d’un inspecteur d’assurance des branches vie, au taux initial de 30 % : son taux est de 21 % en 2027.
#Les conditions pour appliquer la DFS
- Un accord : une convention ou un accord collectif qui la prévoit explicitement, ou l’accord du CSE. À défaut, l’employeur recueille le consentement de chaque salarié ; le silence vaut accord, si le salarié a été informé des conséquences sur ses droits.
- Des frais réels : le salarié doit supporter effectivement des frais. Dans les huit secteurs à taux propre, une tolérance admet la DFS même sans frais, pendant la période de suppression.
- Le travail effectif : pas de DFS sur un mois complet d’absence, pour maladie ou congés.
- Le non-cumul : les remboursements de frais entrent dans l’assiette avant l’abattement. Font exception, notamment, la prise en charge de 50 % de l’abonnement de transport, la part patronale des titres-restaurant et les indemnités de grand déplacement des ouvriers du bâtiment. Dans les huit secteurs à taux propre, une tolérance admet le cumul avec tous les remboursements de frais.
Pour appliquer le bon taux à chaque salarié et vérifier le plancher de l’assiette minimale, QuickPaie Business intègre la DFS dans le calcul des cotisations.
#Exemple : un ouvrier du bâtiment
Un ouvrier du bâtiment perçoit 2 500 € brut par mois, sans remboursement de frais, et l’entreprise applique la DFS :
| Année | Taux | Abattement | Assiette des cotisations |
|---|---|---|---|
| 2026 | 7 % | 175,00 € | 2 325,00 € |
| 2027 | 6 % | 150,00 € | 2 350,00 € |
L’assiette augmente de 25 € par mois en 2027. Elle reste au-dessus de l’assiette minimale, le SMIC mensuel étant de 1 867,02 € depuis le 1er juin 2026. La déduction annuelle de 1 800 € (150 € × 12) reste sous le plafond de 7 600 €.
#Ce que l’employeur doit faire en janvier 2027
- Mettre à jour le taux de DFS de chaque profession au 1er janvier 2027.
- Vérifier l’accord ou le consentement des salariés : il couvre toute la période de suppression s’il a été donné pour une durée indéterminée.
- Contrôler l’assiette minimale à chaque paie.
- Comparer avec les frais réels : à mesure que le taux baisse, le remboursement des frais réels peut devenir plus intéressant que l’abattement.
#FAQ : déduction forfaitaire spécifique 2027
#Quel est le taux de DFS du bâtiment en 2027 ?
6 % au 1er janvier 2027, après 7 % en 2026. Il est supprimé au 1er janvier 2032.
#Quel est le taux de DFS de la propreté en 2027 ?
2 % au 1er janvier 2027. La DFS de la propreté est supprimée au 1er janvier 2029.
#La DFS est-elle plafonnée ?
Oui, à 7 600 € de déduction par salarié et par année civile. Le plafond s’apprécie employeur par employeur quand le salarié en a plusieurs, sauf abus.
#Peut-on cumuler la DFS et le remboursement des frais ?
En principe non : les remboursements entrent dans l’assiette avant l’abattement. Il existe des exceptions, et une tolérance de cumul dans les huit secteurs à taux propre pendant la période de suppression.
#Conclusion
Au 1er janvier 2027, la déduction forfaitaire spécifique baisse encore : 6 % dans la construction, 2 % dans la propreté, 16 % dans le transport routier, 22 % pour les VRP et les journalistes. Les autres professions perdent chaque année 15 % de leur taux de 2025. L’employeur met à jour ses taux dès la paie de janvier et surveille l’assiette minimale.
Pour appliquer automatiquement les taux de DFS 2027, QuickPaie Business met à jour vos paramètres de cotisations.
Sources officielles : BOSS — Frais professionnels, chapitre 9 : déduction forfaitaire spécifique · Légifrance — Arrêté du 4 septembre 2025 relatif aux frais professionnels