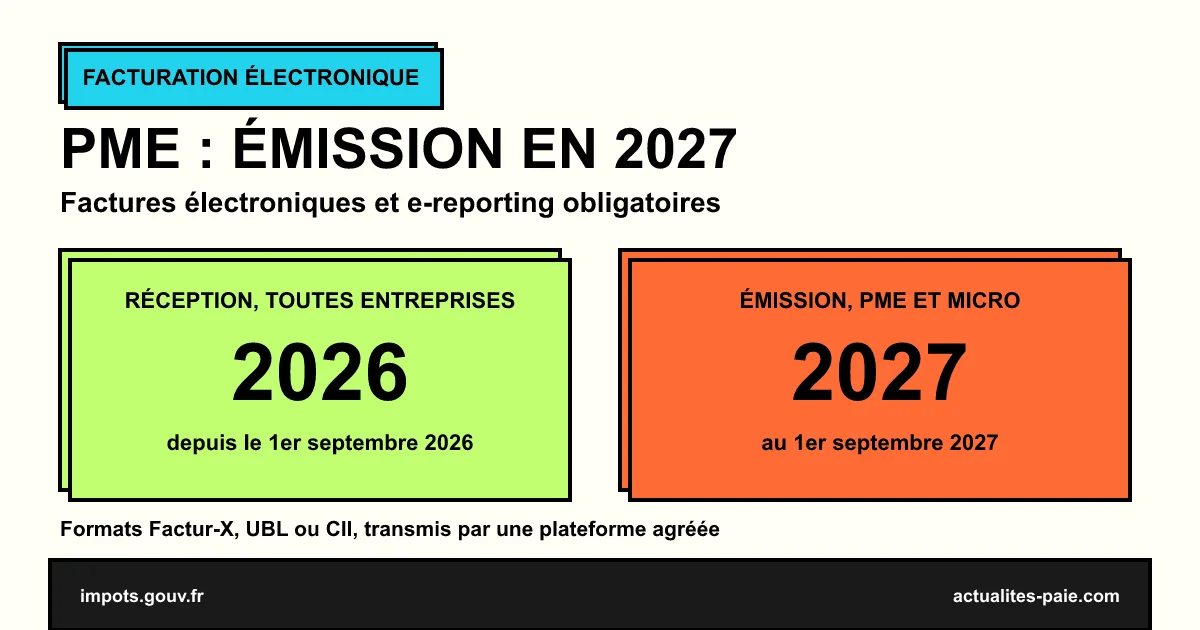


Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques. La seconde étape de la réforme arrive le 1er septembre 2027 : les petites et moyennes entreprises et les micro-entreprises devront à leur tour émettre leurs factures sous format électronique et transmettre à l’administration leurs données de transaction et de paiement (e-reporting). Les grandes entreprises et les ETI y sont tenues depuis le 1er septembre 2026.
Il reste un peu plus de neuf mois. Ce guide rappelle le calendrier officiel de la DGFiP, ce que l’émission change pour une PME et les étapes pour être prêt.
#Le calendrier de la réforme
| Date | Obligation | Entreprises concernées |
|---|---|---|
| 1er septembre 2026 | Recevoir les factures électroniques | Toutes, quelle que soit leur taille |
| 1er septembre 2026 | Émettre les factures électroniques et transmettre l’e-reporting | Grandes entreprises et ETI |
| 1er septembre 2027 | Émettre les factures électroniques et transmettre l’e-reporting | PME et micro-entreprises |
La catégorie d’entreprise (micro-entreprise, PME, ETI, grande entreprise) est celle de l’article 51 de la loi du 4 août 2008 de modernisation de l’économie. La première étape, la réception, est détaillée dans notre article sur l’obligation de réception au 1er septembre 2026.
#Ce que l’émission change pour une PME
À compter du 1er septembre 2027, une PME qui facture une autre entreprise assujettie à la TVA en France ne pourra plus lui adresser une facture en PDF classique par e-mail. La facture devra :
- être établie dans un format structuré : Factur-X, UBL ou CII ;
- transiter par une plateforme agréée (PA), qui la transmet à la plateforme du client et remonte les données à l’administration.
Un PDF envoyé par e-mail n’est pas une facture électronique au sens de la réforme : la facture doit porter des données exploitables automatiquement.
| Avant le 1er septembre 2027 | À compter du 1er septembre 2027 |
|---|---|
| Facture PDF ou papier possible | Facture en format structuré obligatoire en B2B France |
| Envoi direct au client | Transmission par une plateforme agréée |
| Aucune donnée transmise à l’administration | Données de facture transmises par la plateforme |
#L’e-reporting : les ventes sans facture électronique
Le même jour, la PME devra transmettre à l’administration les données des opérations qui ne passent pas par la facture électronique : ventes aux particuliers (B2C), opérations avec des entreprises établies hors de France, et données de paiement pour les prestations de services. Un commerce qui ne vend qu’à des particuliers est donc concerné par l’e-reporting, même s’il n’émet aucune facture B2B.
Le détail de l’e-reporting et des sanctions est dans notre article sur la réception au 1er septembre 2026.
#Les étapes pour être prêt au 1er septembre 2027
- Vérifier sa plateforme agréée : depuis septembre 2026, l’entreprise en a désigné une pour recevoir ses factures. Contrôler qu’elle prend en charge l’émission et l’e-reporting.
- Choisir l’outil de facturation qui produit des factures Factur-X, UBL ou CII et se connecte à la plateforme. Notre guide aide à distinguer plateforme agréée et solution compatible.
- Fiabiliser les données clients : SIREN de chaque client professionnel, adresses, références de commande.
- Recenser les flux : ventes B2B en France (facture électronique), ventes aux particuliers et à l’étranger (e-reporting), encaissements des prestations de services.
- Tester avant l’échéance : rien n’interdit d’émettre des factures électroniques avant le 1er septembre 2027.
Pour émettre des factures conformes et les transmettre à la plateforme agréée de votre choix, Facturino produit des factures Factur-X, UBL et CII, avec une interface web, une application et une API.
#Exemple : une PME de services
Une société de conseil de 12 salariés facture des entreprises françaises, quelques clients belges et des particuliers.
| Flux | Au 1er septembre 2027 |
|---|---|
| Factures aux entreprises françaises | Factures électroniques, via sa plateforme agréée |
| Factures aux clients belges | E-reporting des données de transaction |
| Prestations aux particuliers | E-reporting des données de transaction |
| Encaissements des prestations de services | E-reporting des données de paiement |
| Factures reçues de ses fournisseurs | Reçues sur sa plateforme agréée depuis le 1er septembre 2026 |
#FAQ : facturation électronique des PME en 2027
#Quand les PME doivent-elles émettre des factures électroniques ?
À compter du 1er septembre 2027, comme les micro-entreprises. Les grandes entreprises et les ETI y sont tenues depuis le 1er septembre 2026.
#Une micro-entreprise est-elle concernée par l’émission ?
Oui, au 1er septembre 2027, dans les mêmes conditions que les PME, selon le calendrier de la DGFiP.
#Une PME peut-elle émettre des factures électroniques avant septembre 2027 ?
Oui. L’émission électronique est possible dès que l’entreprise est équipée ; l’obligation ne s’applique qu’au 1er septembre 2027.
#Un PDF envoyé par e-mail est-il une facture électronique ?
Non. La facture électronique contient des données structurées (Factur-X, UBL ou CII) et transite par une plateforme agréée.
#Conclusion
Au 1er septembre 2027, les PME et les micro-entreprises devront émettre leurs factures B2B sous format électronique, par une plateforme agréée, et transmettre l’e-reporting de leurs autres opérations. Neuf mois suffisent pour vérifier sa plateforme, choisir son outil de facturation et fiabiliser ses données clients.
Pour préparer l’émission dès maintenant, Facturino crée vos factures électroniques et les envoie à la plateforme agréée de votre choix.
Sources officielles : impots.gouv.fr — À partir de quand suis-je concerné par la réforme de la facturation électronique ? · impots.gouv.fr — Foire aux questions : je découvre la facturation électronique